Hipoteca con ingresos variables: preparar documentación para el análisis bancario
Quienes perciben comisiones comerciales, ingresos profesionales o temporadas de actividad pueden tener más dificultades para explicar su capacidad de pago con una sola nómina. Preparar un historial de
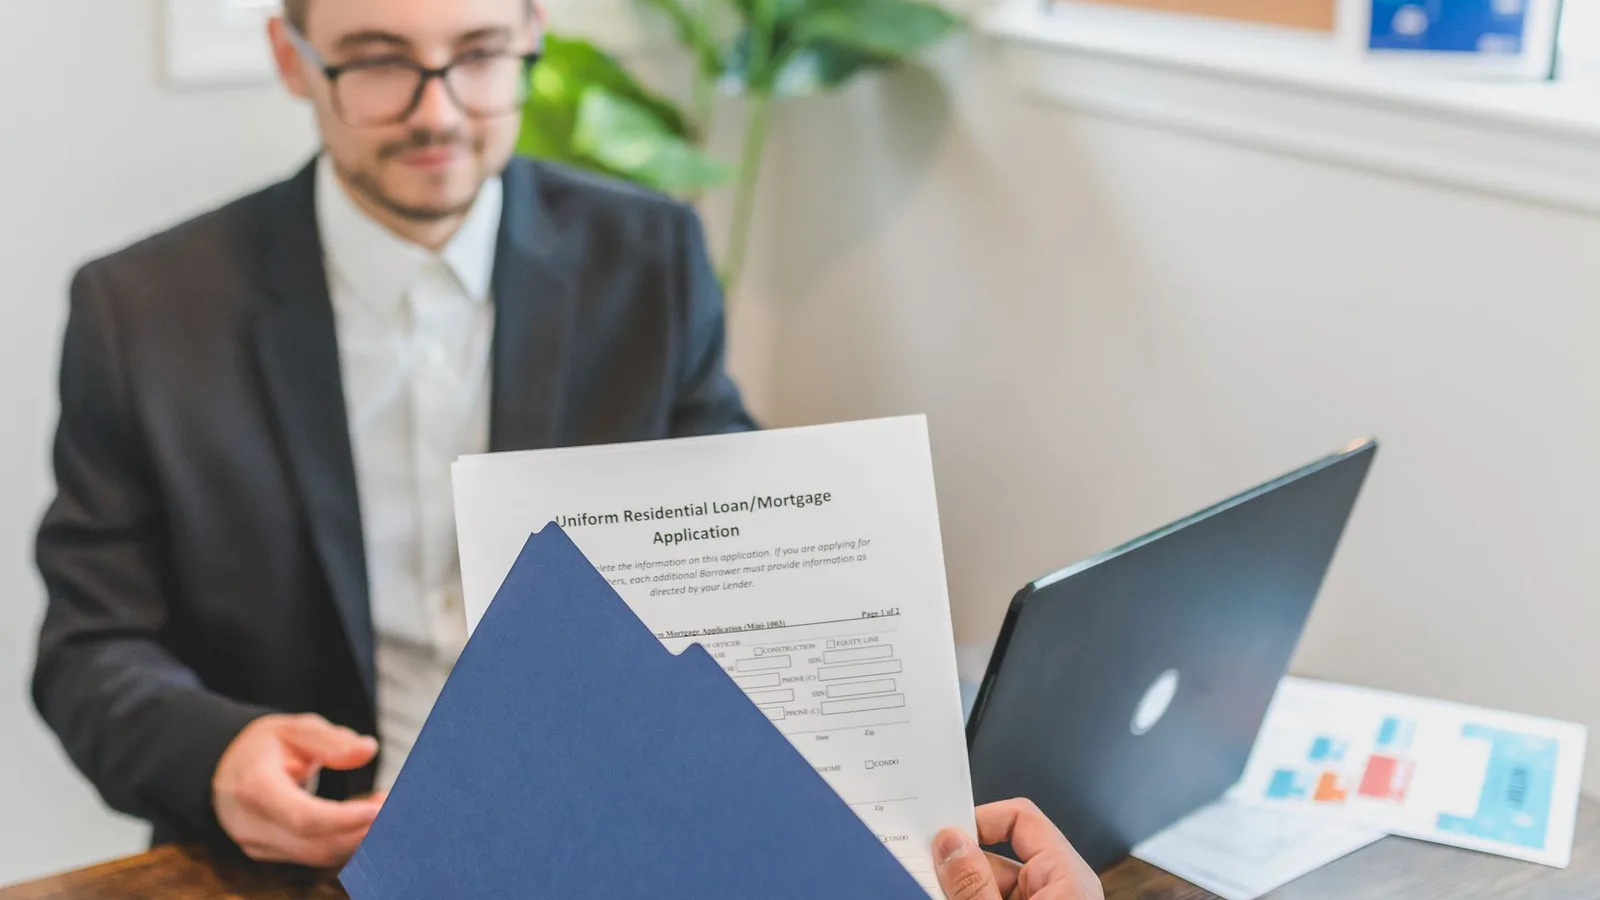
Quienes perciben comisiones comerciales, ingresos profesionales o temporadas de actividad pueden tener más dificultades para explicar su capacidad de pago con una sola nómina. Preparar un historial de ingresos y gastos ayuda a comprender la situación financiera antes de solicitar hipoteca.
Documentación que conviene consultar
Cada entidad emplea criterios propios de solvencia y riesgo. Un ingreso extraordinario no debe tratarse automáticamente como recurrente, mientras que gastos asociados al trabajo pueden modificar el dinero disponible. Los movimientos bancarios se interpretan mejor junto con declaraciones y documentación coherente.
La situación debe analizarse a partir de documentos y observaciones que describan el inmueble concreto. Un anuncio es una presentación comercial y no sustituye planos, títulos, informes técnicos o contratos. Si existe una duda relevante, es preferible resolverla antes de comprometer cantidades importantes. Las condiciones pueden variar según la ubicación y los antecedentes del edificio.
Un ejemplo durante la visita o negociación
Una persona autónoma factura mucho en verano y menos durante el invierno. Una media anual ofrece una primera referencia, pero la evaluación también debería observar meses de menor actividad, obligaciones tributarias y préstamos ya existentes.
Un proceso de compraventa o arrendamiento organizado distingue las características comprobadas de las declaraciones de las partes. Las preguntas y respuestas importantes deberían quedar documentadas. Las fotografías autorizadas permiten recordar detalles, pero no acreditan por sí solas la regularidad legal o el estado de una instalación que no se ha inspeccionado.
Riesgos de una revisión superficial
Presentar estimaciones como ingresos consolidados puede generar problemas. Tampoco conviene aceptar una cuota calculada solo con los mejores meses sin valorar escenarios de ingresos bajos, subidas de gastos o imprevistos.
Las conclusiones deben ser proporcionadas a la importancia del asunto. Una incidencia menor puede resolverse con mantenimiento, mientras que otras requieren técnicos, documentación registral o asesoramiento profesional. Conviene separar el coste económico del riesgo jurídico y de las molestias de uso, porque no son siempre equivalentes.
Lista de comprobaciones útiles
Ordenar declaraciones, justificantes, extractos y previsión conservadora de gastos. Comparar ofertas mediante documentación oficial y revisar la información precontractual antes de asumir un compromiso a largo plazo.
Para información oficial se pueden consultar el Colegio de Registradores, el Catastro y el BOE según corresponda. Otros artículos explican cómo revisar una instalación de aerotermia, las reformas de balcones y el inventario de una vivienda con domótica. También es útil conocer la situación de una hipoteca pendiente de cancelación.
Una negociación informada parte de datos verificables, preguntas precisas y responsabilidades claras. Si el comprador o arrendatario necesita una característica concreta, lo recomendable es incorporarla expresamente a la documentación y comprobar su disponibilidad antes de firmar.
Fotografía: RDNE Stock project / Pexels.